


【2026年最新】金利上昇時代の注文住宅|富山市で後悔しない住宅ローンと資金計画
2026年は日銀が政策金利を引き上げ、住宅ローン金利の動向が注文住宅の資金計画を左右する重要な要因となっています。
富山市で家づくりを考えるなら、金利の先行きを予測するよりも先に「毎月いくらなら無理なく返せるか」を決めることが近道です。
本記事では、2026年10月時点の金利の動き、変動・固定の考え方、住宅ローン控除の改正、資金計画の手順を順に解説します。
金利上昇に備えた家づくりを考えましょう。富山の気候に合う性能と、無理のない資金計画で選ぶ住宅会社をまとめて確認できます。
▼富山でおしゃれな家を建てるなら|上質な住まいを適正価格で叶える家づくり
目次
2026年の住宅ローン金利はどうなっている?
2026年10月時点で、フラット35の金利は現行制度開始以降の最高水準となり、変動金利も一部の銀行で上昇しています。
日銀の利上げと住宅ローン金利の動き
日銀は2026年6月16日、政策金利を0.75%程度から1.0%程度へ引き上げました。
さらに9月18日には1.25%程度への追加利上げを決定し、政策金利は1995年4月以来、約31年ぶりの高水準となりました。
変動金利は短期金利の動向などを踏まえて金融機関が決定するため、日銀の追加利上げによって上昇する可能性があります。
一方、固定金利は長期金利の動向などを参考に金融機関が設定するため、市場金利の変化によって新規借入時の金利が変動します。
10年国債利回りは、2025年12月末の2.066%から2026年8月末には2.943%へ上昇しました。
2026年10月のフラット35(返済期間21〜35年)の最低金利は3.83%となり、現行制度が始まった2017年10月以降の最高水準を更新しました。
変動金利は、同月のランキング上位の銀行で年1.04〜1.25%です。
| 項目 | 水準 | 時点 |
|---|---|---|
| 日銀の政策金利 | 1.25%程度(2026年9月に0.25ポイント引き上げ) | 2026年9月18日決定 |
| 10年国債利回り | 2.94% | 2026年8月31日 |
| フラット35(21〜35年)の最低金利 | 3.83%(前月比+0.37%) | 2026年10月 |
| 変動金利(ランキング上位の銀行) | 年1.04〜1.25% | 2026年10月 |
※各数値は2026年10月19日に確認しました。実際の適用金利は、借入条件や審査結果、優遇条件によって異なります。
出典:
「これから建てる人」にとっての意味
金利が上がると、同じ借入額でも毎月の返済額と総返済額が変わります。
例えば借入3,500万円・35年・元利均等(ボーナス払いなし)で比べてみます。
金利0.8%の総利息は約514万円、1.5%では約1,001万円です。
金利が0.7ポイント上がると、総返済額は約487万円増える計算です。
毎月の返済額も、95,571円から107,165円へ約1.2万円増えます。
この試算は金利が一定であることを前提としており、実際の適用金利は金融機関や条件で異なります。
注文住宅では、建物の仕様や間取りを固める前に資金計画を立てておくことが大切です。
先に無理なく返済できる借入額の目安を把握しておけば、予算に合わせて仕様の優先順位を決めやすくなるためです。
富山では冬の暖房費や除雪費もかかるため、返済額だけでなく毎月の住居費全体で考えましょう。
変動金利と固定金利、金利上昇局面ではどう選ぶ?
金利上昇局面では、どちらが得かを当てるより、返済額が上がっても耐えられるかで選ぶことが大切です。
変動金利・固定金利の仕組みと現在の金利差
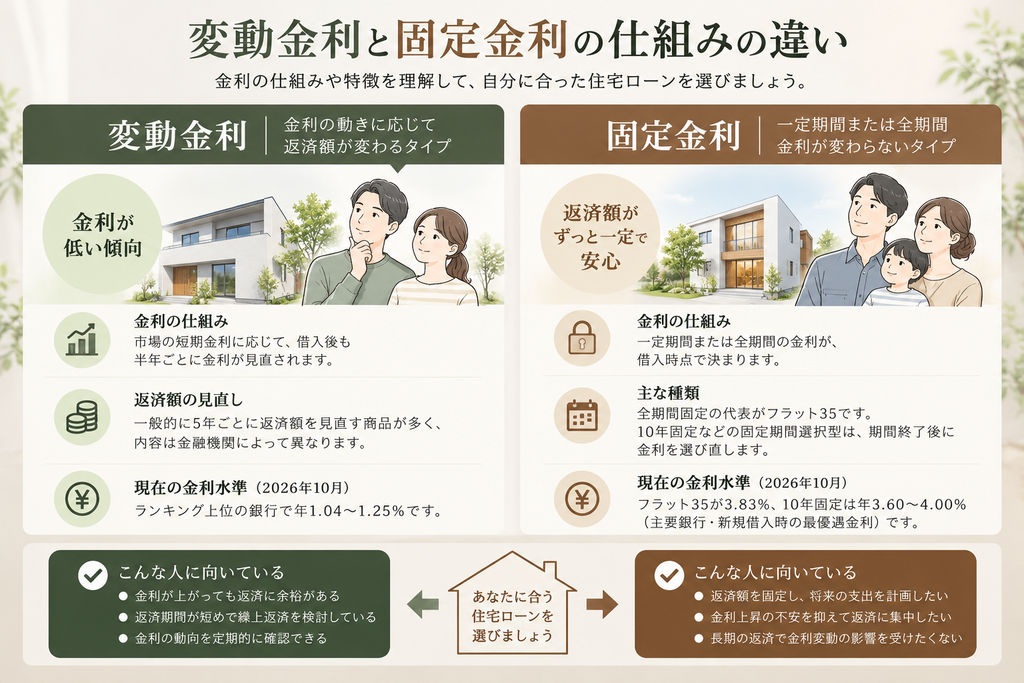
変動金利は、市場の短期金利に応じて借入後も金利が見直されるタイプです。
一般的に、金利は半年ごとに見直されます。また、返済額を5年ごとに見直す商品もありますが、内容は金融機関によって異なります。
固定金利は、一定期間または全期間の金利が借入時点で決まるタイプです。
全期間固定の代表がフラット35で、10年固定などの固定期間選択型は期間終了後に金利を選び直します。
2026年10月は、変動金利の上位行が年1.04〜1.25%、フラット35が3.83%で、約2.6〜2.8ポイントの差があります。
2026年10月の10年固定金利は、三菱UFJ銀行が年3.75%、三井住友銀行が年4.00%、みずほ銀行が年3.60%でした(いずれも新規借入時の最優遇金利)。実際の適用金利は借入条件などによって異なります。
全期間固定金利は借入後の金利上昇による返済額の増加を避けられる一方、現在の金利水準では変動金利より当初の返済額が高くなる傾向があります。
出典(2026年10月19日確認):
金利別の返済額シミュレーション
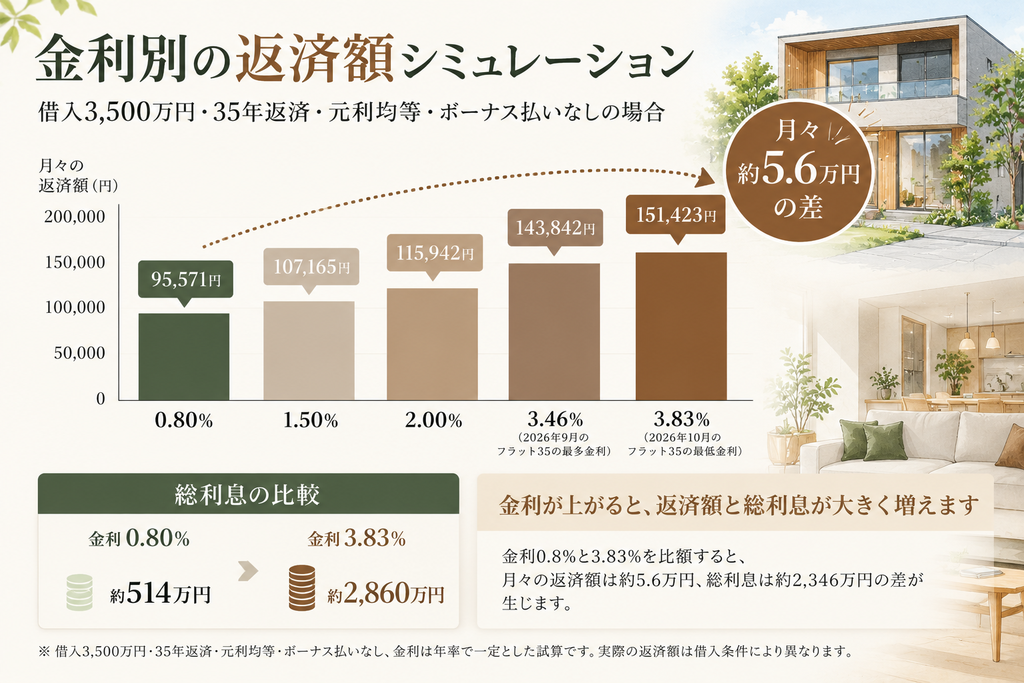
借入3,500万円・35年・元利均等・ボーナス払いなしで、金利ごとの返済額を試算しました。
金利0.8%と3.83%の条件を比較すると、月々の返済額は約5.6万円増え、総利息は約2,346万円増えます。
表の金利は一定の前提で、変動金利では将来の金利次第で実際の返済額が変わります。
0.8%は2026年10月の変動金利の上位行(年1.04〜1.25%)より低い想定で、比較の基準としてご覧ください。
実際の返済額は、金融機関のシミュレーターでも確認してください。
| 金利 | 月々の返済額 | 総利息 | 0.8%との月額差 |
|---|---|---|---|
| 0.80% | 95,571円 | 約514万円 | ― |
| 1.50% | 107,165円 | 約1,001万円 | +11,594円 |
| 2.00% | 115,942円 | 約1,370万円 | +20,371円 |
| 3.46%(2026年9月のフラット35の最多金利) | 143,842円 | 約2,541万円 | +48,271円 |
| 3.83%(2026年10月のフラット35の最低金利) | 151,423円 | 約2,860万円 | +55,852円 |
※金利は年率で一定とした概算です。
変動・固定それぞれに向いている人/向いていない人
変動金利と固定金利のどちらが有利かは将来の金利動向によって異なり、現時点で断定することはできません。
判断の軸は、家計の余力・返済期間・金利上昇へのリスク許容度の3つです。
「返済額が増えても家計を維持できるか」「返済額が変わらない安心のために、どこまで負担を許容できるか」を基準にすると、判断しやすくなります。
特に変動金利や固定期間選択型を選ぶ場合は、将来金利が上がった際の返済額を事前に試算しておくことが大切です。
借換えには審査や諸費用がかかる場合があるため、最初の選択が重要です。
それぞれが向いている人と向いていない人を、次の表に整理しました。
| 向いている人 | 向いていない人 | |
|---|---|---|
| 変動金利 | ・金利が1%上がっても返済に無理が出ない余力がある ・返済期間が短めで、繰上返済により元本を早めに減らせる ・金利ニュースを定期的に確認し、見直しを判断できる |
・返済額の増加が家計に直結し、余力が小さい ・35年など長期で借り、将来の上昇幅が読めないと不安になる ・金利の動きを日々気にかけたくない |
| 全期間固定金利 | ・返済額を固定し、教育費など将来の支出を計画したい ・金利上昇の不安を抑えて、返済に集中したい ・長期の返済で、金利変動の影響を受けたくない |
・現時点の金利差(約2.6〜2.8ポイント)による月々の負担を許容しにくい ・早期の繰上返済で、短期間に完済する予定がある ・金利が下がった場合の恩恵を受けたい |
2026年改正の住宅ローン控除と「家の性能」の関係
住宅ローン控除は2030年まで延長されましたが、借入限度額は家の省エネ性能で変わります。
控除は2030年まで延長、省エネ性能で借入限度額に差
住宅ローン控除の適用期限は5年間延長され、2030年12月31日までに入居した場合も、所定の要件を満たせば対象となります。
控除率は、年末のローン残高の0.7%です。
新築住宅の借入限度額は、認定住宅やZEH水準省エネ住宅など、住宅の性能区分によって異なります。
2026〜2027年に入居する新築の一般世帯では、長期優良住宅が4,500万円、省エネ基準適合住宅が2,000万円と、2,500万円の差があります。
19歳未満の子がいる世帯、または夫婦のいずれかが40歳未満の世帯は、借入限度額が上乗せされます。
主な要件は、合計所得金額2,000万円以下、床面積40㎡以上です。ただし、合計所得金額が1,000万円を超える方や、子育て世帯等の借入限度額の上乗せ措置を利用する方は、床面積50㎡以上が必要です。
| 住宅の区分(新築) | 借入限度額(一般世帯) | 借入限度額(子育て世帯等) | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年(2028年以降は原則対象外) |
| その他の住宅 | 対象外 | 対象外 | ― |
※表は2026〜2027年入居の新築住宅に適用される内容です。2028年以降の入居については、2027年末までに建築確認を受けた省エネ基準適合住宅などを対象に、借入限度額2,000万円・控除期間10年の経過措置があります。
出典(2026年10月19日確認):
2028年以降に入居する新築は要注意
2028年以降は、住宅ローン控除の対象となる新築住宅に求められる省エネ性能の基準が厳しくなる点に注意が必要です。
省エネ基準適合住宅は、2028年以降に建築確認を受ける新築が対象外となります。
つまり、2028年以降に建築確認を受ける新築住宅では、原則としてZEH水準以上の省エネ性能が住宅ローン控除の適用条件となります。
経過措置として、2027年末までに建築確認を受けた省エネ基準適合住宅などは、借入限度額2,000万円・控除期間10年で対象です。
登記簿上の建築日が2028年6月30日までのものも対象とされており、適用の可否は建築の時期で変わります。
2028年以降に入居する新築住宅は、原則として災害レッドゾーン内にある場合、住宅ローン控除の適用対象外となります。ただし、建替え・既存住宅・リフォームはこの立地要件による適用除外の対象ではありません。
土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域などが該当します。
災害危険区域も、都市再生特別措置法の勧告に従わず公表された区域に限り含まれます。
なお、災害レッドゾーン内の住宅を住宅ローン控除の対象外とする措置は、新築住宅に適用され、建替え・既存住宅・リフォームには適用されません。
ただし、それぞれ住宅ローン控除の適用要件を満たす必要があります。
土地選びの段階で、ハザードマップなどで区域の指定状況を確認しておくと安心です。
高性能住宅は「光熱費」と「控除」の両面で資金計画に効く
高性能な住宅は、控除の借入限度額と毎月の光熱費の両面で、資金計画に影響します。
住宅ローン控除では、認定住宅やZEH水準省エネ住宅は借入限度額が大きく設定されており、2028年以降も所定の要件を満たせば控除の対象となります。
光熱費では、断熱性が高いほど冷暖房の負担を抑えられる可能性があります。
暖房期間が長い富山では、この差が毎月の住居費に表れる可能性があります。
返済額だけで予算を決めず、控除と光熱費を含めた住居費全体で比べることが大切です。
控除の適用条件や控除額の詳細は、税務署や税理士などにご確認ください。
▼金利と性能のバランスで選ぶなら|富山の気候に合う上質な家づくりを見る
富山で無理のない資金計画を立てる手順
資金計画は、毎月の返済額から逆算し、建物以外の費用と控除・補助金まで含めて組み立てます。
手順1:年収ではなく「毎月いくらなら返せるか」から逆算する
銀行が貸してくれる額と、無理なく返せる額は同じではありません。
まず手取り月収から生活費や教育費、将来に備える貯蓄額などを差し引き、毎月の返済に充てられる金額を決めましょう。
ボーナスに頼らず、毎月の収入だけで返せる額にしておくと、家計の変動に備えやすくなります。
次は、その返済額から借入額を逆算する段階です。
毎月の返済額が同じ10万円でも、金利が上がると借入可能額は減ります。
下の表は、35年・元利均等・ボーナス払いなしで、毎月10万円を返す場合の借入額の目安です。
| 金利 | 毎月10万円で返せる借入額の目安 |
|---|---|
| 0.80% | 約3,662万円 |
| 1.50% | 約3,266万円 |
| 2.00% | 約3,019万円 |
| 3.83%(2026年10月のフラット35の最低金利) | 約2,311万円 |
※金利が一定の前提の概算です。実際の借入可能額は、金融機関の審査や条件によって異なります。
手順2:建物以外の費用とランニングコストを洗い出す
注文住宅の総額は、建物の本体価格だけでは決まりません。
付帯工事、外構、登記やローン手数料などの諸費用、引越し・家具の購入費が別にかかります。
土地から探す場合は、土地代や仲介手数料なども必要です。
入居後も、固定資産税、光熱費、メンテナンス費、冬の除雪費などがかかります。
これらを先に洗い出すと、本体価格に回せる予算が現実的に見えてきます。
手順3:補助金・控除を組み込んで実質負担を把握する
住宅ローン控除と補助金は、実質的な負担を下げる要素です。
住宅ローン控除は、原則として年末のローン残高と借入限度額のいずれか少ない金額に0.7%を掛けて計算します。
実際の控除額は所得税額などによって異なり、一定の要件を満たせば所得税から控除しきれない分を住民税から控除できる場合もあります。
補助金は年度や予算、住宅の性能要件で内容が変わり、着工前の申請が必要な場合もあります。
ただし、控除や補助金を見込んで借入額を増やすのは避け、受け取れなくても返せる計画にしておくことが大切です。
最後に、ここまでの手順を次のチェックリストで確認しましょう。
【資金計画チェックリスト】
□ 毎月の返済額は、手取り月収の何%か確認したか
□ 教育費・老後資金など将来の支出を見込んで、返済額を決めたか
□ 変動金利が1%上がったときの返済額を試算したか
□ 建物以外の費用(付帯工事・外構・諸費用)を見込んだか
□ 土地を購入する場合、土地代や仲介手数料を含めた総額で考えたか
□ 光熱費・メンテ費・固定資産税まで含めた「住居費」で考えたか
□ 冬の除雪・暖房費を見込んだか
□ 住宅ローン控除の借入限度額と、住宅の性能区分を確認したか
□ 補助金の申請時期・条件を確認し、受け取れない場合の資金も備えたか
□ 引越しや家具などの予備費と、借入後も残す手元資金を確保したか
資金計画から相談できる住宅会社を選ぶポイント
住宅会社を選ぶ際は、間取りの提案に先立って返済計画を示し、住宅性能と費用を具体的な数字で説明してくれるかを確認しましょう。
「間取りより先に返済計画」を出してくれるか
住宅会社との打ち合わせで間取りや外観の検討を優先すると、資金計画の確認が後回しになる場合があります。
先に間取りを固めると、あとから予算に合わせて削る作業が増える可能性があります。
確認したいのは、間取りの提案より前に、毎月の返済額と借入額の上限を示してくれるかどうかです。
具体的には、返済計画書を作成してくれるか、金利が上がった場合の試算も出してくれるかを見ましょう。
建物以外の費用(付帯工事・外構・諸費用)まで含めた総額で説明があるかも、判断材料になります。
資金計画の確認が後回しになると、契約後に予算不足が判明するリスクがあります。
性能とコストのバランスを説明できるか
高性能な住宅は建築費が高くなる場合がある一方、住宅ローン控除や光熱費の削減によって、長期的な負担を抑えられる可能性があります。
2028年以降に建築確認を受ける新築では、ZEH水準以上の性能が控除の入口になります。
そのため、建築費・光熱費・控除をあわせて、性能ごとの違いを数字で説明してくれる会社かどうかが重要です。
「高性能です」という言葉だけでなく、どの性能区分を想定し、費用がどう変わるのかを聞いてみましょう。
富山では暖房期間が長いため、断熱や暖房費の見通しを具体的に示してもらえると安心です。
必要以上に高額な仕様が提案されていないか、希望する性能を確保しながら予算内に収まるかも確認しましょう。
富山市で資金計画から伴走する小澤建築
| 会社名 | 有限会社小澤建築 |
| 住所 | 〒939-2601 富山県富山市婦中町小長沢520 |
| 電話番号 | 076-469-2704 |
| 公式サイトURL | https://kozawakenchiku.jp/ |
小澤建築は、富山市婦中町に拠点を置く建築会社で、新築・増改築・リフォームなどを手がけています。
設計は一級建築士が担当し、床・壁・構造体まで自然素材を使う家づくりが特徴です。
小澤建築は「良い素材を、適正価格で」という考え方を掲げ、自社設計・自社施工によって中間マージンの削減に取り組んでいると案内しています。
90分の無料相談では、お金や住宅ローン、建物以外に必要な金額、土地選び、耐震・断熱などの性能まで相談できます。
小澤建築の無料相談会では、住宅ローンや資金計画、建物以外に必要な費用などについて相談できます。
返済額を踏まえながら、住まいづくりについて検討したい方は、相談時に具体的な提案の流れを確認するとよいでしょう。
予約は、電話または公式サイトのフォームから可能です。
返済額を先に固めてから家づくりを進めたい方や、自然素材の住まいを検討している方に向いています。
よくある質問とまとめ
よくある疑問に答えたうえで、金利上昇時代の家づくりで押さえたい要点をまとめます。
頭金はどれくらい必要?
必要な金額は一律ではなく、頭金なしで借りられる商品もあります。
ただし、フラット35は融資率が9割を超えると金利が高くなり、2026年10月の最低金利は9割以下で3.83%、9割超で3.94%です。
頭金を入れて融資率を下げると、金利の面で有利になる場合があります。
一方、頭金を増やしすぎて手元資金が減ると、諸費用や入居後の出費に対応しにくくなります。
頭金の額は、手元資金のうち予備費と生活防衛資金を残したうえで決めましょう。
出典(2026年10月19日確認):Business Insider Japan「2026年10月 主要行の住宅ローン金利」
金利が上がる前に急いで建てるべき?
金利の動きだけで時期を決めず、返済額に無理がないかを基準に判断することが大切です。
今後の金利は、上がる・下がるのどちらとも断定できません。
例えばイオン銀行のフラット35では、適用金利は申込時点ではなくお借入時点で決まります。
着工から引渡しまで時間がかかる注文住宅では、契約時と融資実行時で金利が変わる可能性があります。
急いで決めると、資金計画や土地選び、性能の比較が不十分になる点にも注意が必要です。
金利が1ポイント上昇した場合でも返済を続けられる計画であれば、金利上昇への不安だけを理由に建築時期を急ぐ必要性は低くなります。
ペアローンは組むべき?
組むべきかどうかは、世帯の収入の安定性によって変わり、一概には言えません。
ペアローンは夫婦それぞれが借りるため、それぞれが住宅ローン控除を受けられる場合があります。
一方で、育休や転職で片方の収入が減っても、2本分の返済を続けられるかが課題です。
諸費用も2本分かかる場合があります。
借入額を増やす目的だけで選ばず、収入が減った場合の返済額を先に試算しておくことが大切です。
条件は金融機関によって異なるため、事前に確認しましょう。
土地と建物のローンは分けられる?
分けて借りられる場合がありますが、対応は金融機関ごとに異なります。
注文住宅では土地代の支払いが建物より先になることが多く、つなぎ融資や土地先行融資が必要になる場合があります。
これらには別途の金利や手数料がかかることがあるため、注意が必要です。
土地と建物のローンを分けるかどうかより、支払い時期ごとの資金の流れを先に整理しておくことが大切です。
手順2で洗い出した費用に、つなぎ融資の費用も加えて確認しましょう。
土地の条件によって手続きや費用が変わることもあるため、早めに相談先へ確認しましょう。
まとめ
2026年10月のフラット35の最低金利は3.83%となり、現行制度開始以降の最高水準を更新しました。また、変動金利も一部の金融機関で上昇しています。
変動と固定のどちらが有利かは断定できないため、毎月の返済額から逆算して選ぶことが基本です。
住宅ローン控除は2030年まで延長されましたが、2028年以降に建築確認を受ける新築住宅では、原則としてZEH水準以上の省エネ性能が必要です。また、2028年以降の入居では、災害レッドゾーンに関する立地要件にも注意が必要です。
住宅会社は、間取りより先に返済計画を示し、性能と費用を数字で説明できるかで比べましょう。
金利が読めない時代こそ、性能と返済計画をセットで考えることが、後悔しない家づくりの近道です。
金利や住宅ローン控除の制度・適用条件は変更される可能性があります。最新の情報は公的機関で確認し、住宅ローンの借入条件や住宅ローン控除の適用可否についての最終判断は、金融機関・税理士へご相談ください。
この記事を読んでいる人におすすめ
▼富山県での注文住宅費用相場は?費用を抑えるコツや業者選びも解説
